jueves, 25 de junio de 2015

TEMA 7.- LOS MERCADOS DE ACTIVOS FINANCIEROS

Llamamos riqueza financiera de los agentes económicos a la suma de los ahorros de los mismos en un momento dado. Por lo que podemos suponer que nos podemos encontrar con agentes con riqueza financiera positiva (ahorradores) y otros con riqueza financiera negativa (deudores). El trasvase de fondos de los ahorradores a los deudores se materializa a través de los ACTIVOS FINANCIEROS, que constituyen mercados donde se ponen en juego el conjunto de ahorros de una economía.

Pero, ¿qué es un activo financiero?. Pues, un título que emite el deudor (prestatario), que intercambia por recursos financieros, y mediante el que se compromete al pago futuro de la cantidad que se le ha prestado y una cantidad adicional en concepto de intereses por el préstamo recibido de los ahorradores (prestamistas). Por lo que el activo financiero permite obtener rentas presentes a los prestatarios, y rentas futuras incrementadas a los prestamistas.

Ejemplos de activos financieros son el dinero, los bonos del Estado, las letras del Tesoro, los bonos y las obligaciones de las empresas, o las acciones de las empresas. Las características de los activos financieros han de ser:

 - Liquidez: facilidad de conversión del activo antes de la fecha final de vencimiento en
   dinero líquido sin sufrir pérdida de valor. El activo más líquido es el dinero.

 - Riesgo: depende del grado de certeza de los pagos de estos activos.

 - Rentabilidad: se refiere a las ganancias nominales (rendimiento) generadas por unidad
   monetaria invertida en el activo, y pueden tomar la forma de intereses (bonos) o
   dividendos (acciones).

Los activos financieros pueden dividirse en:

  - Dinero: universalmente aceptado como medio de pago

  - Renta fija: promesa hecha por el prestatario de pagar al prestamista en una fecha
    determinada (vencimiento), la cantidad prestada, más una cantidad en concepto de
    intereses.

  - Renta variable: Títulos de propiedad de una empresa (acciones) que confieren a sus
    poseedores derechos a la participación en los beneficios de la misma. La rentabilidad depende
    de la marcha de la empresa.


Los intermediarios financieros son las instituciones especializadas que median entre prestamistas y prestatarios para conseguir una mayor eficacia en la asignación y diversificación de riesgos (bancos, seguros, fondos de inversión), pudiendo emitir activos financieros indirectos, además de prestar fondos. 

Llamamos decisiones de cartera a las decisiones que los agentes económicos adoptan sobre la distribución de la riqueza financiera que poseen en cada momento, entre los distintos activos financieros. El dinero tiene rentabilidad nominal nula, pero es necesario para realizar transacciones, mantener riqueza financiera mediante la disponibilidad de dinero tiene un coste de oportunidad, que viene representando por la rentabilidad nominal por euro invertido en activos rentables, es decir el tipo de interés que conseguiría de tener ese dinero invertido en otro producto financiero más rentable. 

domingo, 14 de junio de 2015

EL CAPITAL RIESGO SUBE SU APUESTA

Extraído de El País, 14 de junio de 2015

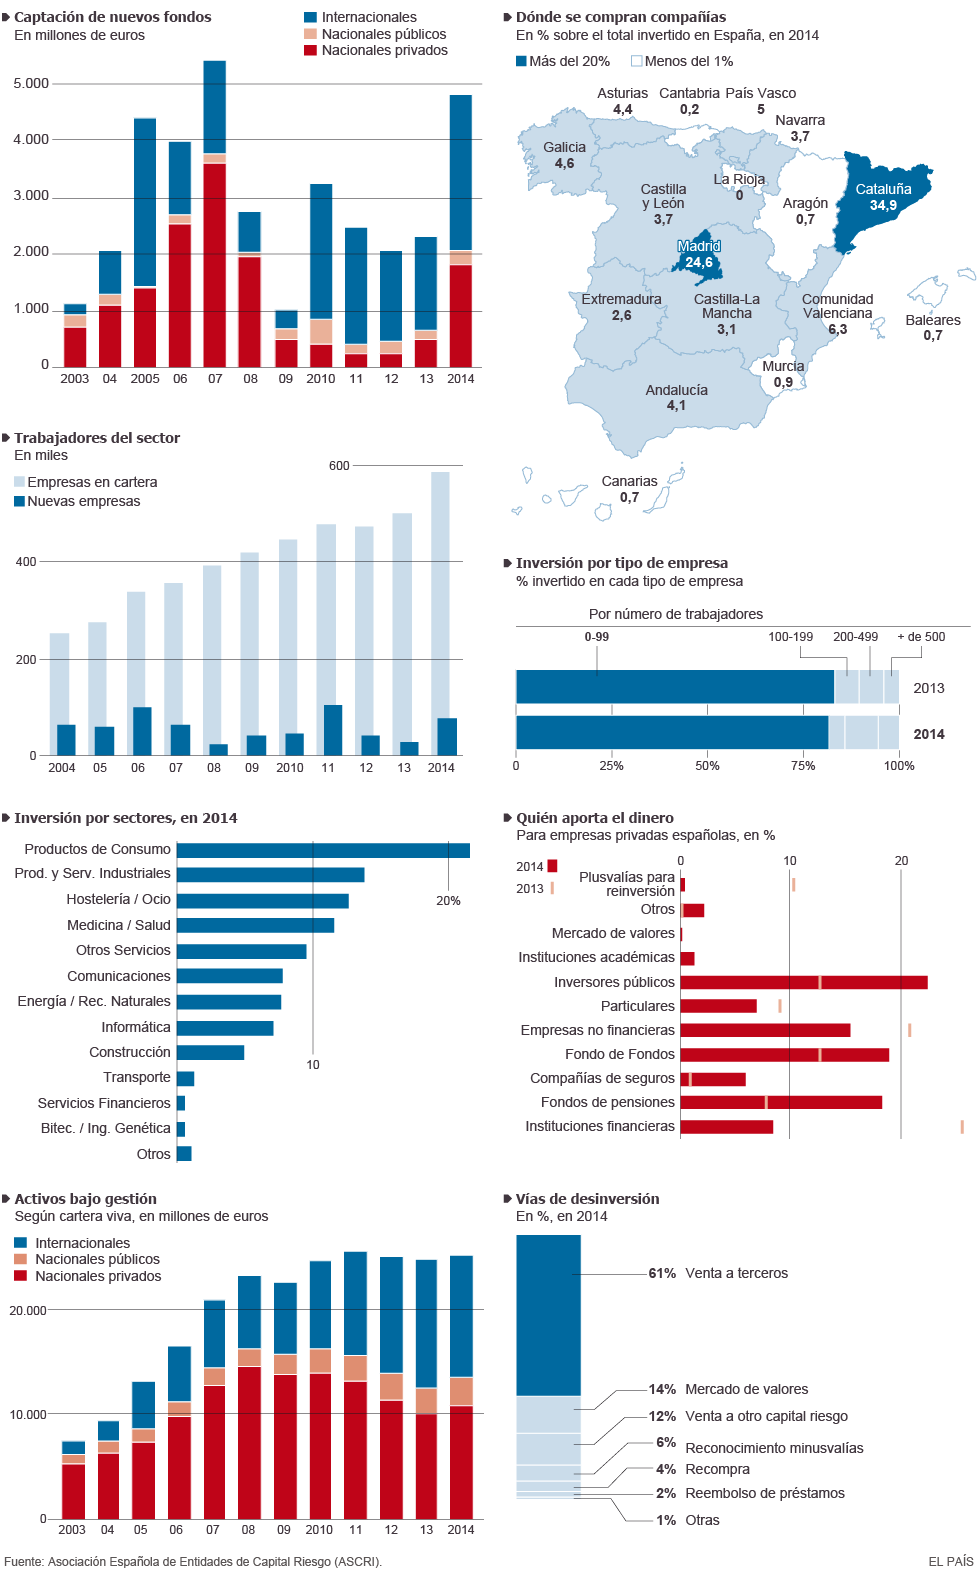
Los bárbaros están de nuevo a las puertas. Los bárbaros son las empresas de capital riesgo y las puertas, las fronteras españolas. Estos inversores — bautizados así en el libro Barbarians at the gates, que cuenta la batalla por hacerse con RJR Nabisco— desembolsaron 3.465 millones en 2014 en 580 operaciones, un 45% más que un año antes. 

La mayor parte de ese dinero pertenece a fondos extranjeros y los sectores más activos son consumo, industria, turismo y salud. La salida de la recesión, la calidad de algunas empresas a buenos precios, las necesidades de desinversión de muchos propietarios y el apoyo del sector público están detrás de la dinamización del sector, que se encuentra ya en niveles de actividad previos a la crisis. Además, el dinero que se ha levantado para nuevos fondos —4.801 millones el pasado año— garantiza que la fiesta —salvo algún posible parón en determinados sectores a la espera que se despeje el panorama político— continuará. “La industria ha llegado a un punto de inflexión después de un largo parón y puede dar por superada la crisis. 

El crecimiento de la economía española ha despertado el apetito de los grandes fondos internacionales. Además, la iniciativa que ha puesto en marcha el ICO, a través de un fondo de fondos de capital riesgo, ha ayudado a que las gestoras españolas cuenten con más recursos”, destaca Javier Ulecia, presidente de la Asociación Española de Entidades de Capital Riesgo (ASCRI).

El origen de la industria de private equity, como se la conoce en el mercado, se remonta a los años cuarenta del siglo pasado. Su negocio responde, a grandes rasgos, a las siguientes pautas de actuación: una gestora lanza un fondo y toca a la puerta de potenciales inversores (instituciones de inversión colectiva, aseguradoras y grandes fortunas); cuando capta el dinero que se había fijado cierra el fondo y comienza a buscar empresas para comprarlas; normalmente adquiere participaciones de control y está en las compañías entre cuatro y seis años; durante este tiempo trata que la sociedad crezca o la reestructura — bien con el equipo gestor que encontró o con gente de su confianza— para así venderla y repartirse las plusvalías, si las hubiese, con sus inversores.

“El aumento de la actividad en España tiene mucho que ver con el entorno de tipos de interés que hay ahora. La liquidez beneficia a estos fondos que suelen usar un modelo de adquisición de compañías muy apalancado [endeudado]. Además, los inversores tradicionales de private equity se encuentran con un retorno muy bajo en otros activos, mientras que estos fondos les ofrecen, a cambio de más riesgo y menor liquidez, mucha mayor rentabilidad”, explica José Luis Blanco, socio director de Latham Watkins, uno de los despachos de abogados más activos en este sector. 

Las empresas con presencia del capital riesgo tienen 585.000 trabajadores, más otros 43.000 en compañías participadas por CDTI y Enisa. 

El rosario de compras del capital riesgo en España es muy amplio y variado. Entre las más sonadas en los últimos meses están las siguientes: CVC se hizo con el control del Grupo Hospitalario Quirón y de Deóleo; la gestora francesa Eurazo entró en el capital de Desigual; Cinven compró a Gas Natural su filial de telecomunicaciones (Ufinet); y KKR se hizo con los negocios cementero y papelero del Grupo Gallardo, y pasó a controlar el 49% de Port Aventura y el 36% de Telepizza. 

Uno de los sectores que está en ebullición es el de la alimentación. Además de las mencionadas operaciones de Deoleo y Telepizza, otro peso pesado de la industria, Carlyle, ha comprado Palacios Alimentación, líder español en embutidos y comida preparada, mientras que la firma española Portobello ha adquirido a Viscofán su filial IAN, propietaria de la conocida marca Carretilla. “No hay sectores malditos para el capital riesgo. A los inversores les interesan compañías que puedan convertirse en grupos globales”, dice Gonzalo Rivera, consejero delegado de N+1 Private Equity. Esta opinión es compartida por Álvaro Pires, socio de la consultora Bain & Company: “España no es solo construcción, tiene muchas compañías punteras que han crecido fuera y pueden interesar a estos fondos.

Me estoy refiriendo a sectores como el turismo, la automoción, la aeronáutica, la industria o las telecomunicaciones”. El negocio del capital riesgo también se está beneficiando de la lenta recuperación del crédito bancario tras el estallido de la crisis financiera así como de la necesidad de las compañías de diversificar sus proveedores de liquidez. El private equity, junto a otros actores del mercado, constituye lo que se ha denominado como banca en la sombra, un segmento con menos supervisión y requisitos de capital que tiene una cuota de mercado creciente. “Hay una emergencia de nuevos jugadores en el mercado de la financiación que son más flexibles que los bancos tradicionales. Ahí se puede incluir al capital riesgo. El crédito no bancario abre un canal para unir el exceso de liquidez, las necesidades de financiación de las empresas y la búsqueda de rentabilidad por parte de los inversores”, destaca Fernando Chueca, director de Carlyle. Otro aspecto clave para la reactivación del negocio del capital riesgo en España es que por fin se ha desatascado la vía para realizar desinversiones. 

Esta industria requiere de una especie de círculo virtuoso que cebe la máquina: para que se puedan levantar nuevos fondos con los que realizar inversiones primero es necesario devolver el capital que pusieron los socios en el fondo anterior; y eso significa vender las empresas participadas que hay en las carteras. Muchas han sido las gestoras que durante la crisis tuvieron que aguantar inversiones más de lo comprometido porque no había compradores o, si los había, era a precios de derribo. En 2014, sin embargo, hubo un récord histórico de desinversiones por valor de 4.769 millones, casi un 300% más que en 2013. El mecanismo de liquidez más utilizado fue la venta a un socio industrial (61% del total), seguido por la salida a Bolsa (14%). Las principales operaciones de venta fueron protagonizadas por Doughty Hanson en el Grupo Quirón, KKR e Investindustrial en Inaer, Santander en ONO­Auna, N+1 y Blackstone en Mivisa, Bain en Atento, Permira en eDreams y Carlyle e Investindustrial en Applus+.

“En el capital riesgo no cumples tu objetivo hasta que no vendes. Tenemos que devolver el dinero a los inversores y, por lo tanto, nuestra vida en la empresa es limitada. Que haya más opciones de desinversión ha hecho que la rueda no se atasque”, explica Pablo Echart, director de 3i en España. “Cuando el dinero está al 0% el capital va a buscar más réditos en la renta variable y eso hace que sacar a Bolsa una compañía sea una opción más interesante para algunas gestoras en estos momentos porque los valoraciones son más altas”, añade Echart. La importante recaudación de dinero para nuevos fondos que se produjo en 2014 —la cifra fue superior a la recaudada en los cinco años anteriores juntos—, que ha tenido continuidad en los primeros meses de 2015, da munición al capital riesgo para seguir comprando empresas españolas.

Sin embargo, los expertos consultados creen que la industria se enfrenta a tres desafíos a corto plazo. El primer tiene que ver con el posible recalentamiento en los precios de las compañías debido al mayor interés que hay por ellas. “Los private equity que aún no hayan movido ficha tendrán que ser más selectivos porque se va a producir una inflación de precios. No olvidemos que en este negocio hay que pensar a cuatro o cinco años vista”, advierte Marcos Semmler, gestor de Springwater. Las valoraciones excesivas, así como las compras con demasiada carga de deuda, son dos errores del pasado que el sector debería recordar. “El capital riesgo tiene que ser disciplinado en cuanto a los precios porque cuando sobrepagas te ves forzado a exigir crecimientos inalcanzables a la compañía para rentabilizar la inversión”, subraya Gonzalo Rivera. 

El segundo desafío para el sector tiene que ver con el escenario político que ha surgido en España tras los comicios autonómicos y municipales, sobre todo si se tiene en cuenta que casi el 80% del dinero que hay para gastar lo aportaron inversores internacionales. “Es posible que haya ciertas reticencias a cerrar operaciones hasta que se celebren las elecciones generales, sobre todo en aquellos sectores más regulados o expuestos a licitación pública”, reconoce Fernando Chueca. “En España es posible que haya ciertas reticencias a cerrar operaciones hasta que se celebren las elecciones generales, sobre todo en aquellos sectores más regulados o expuestos a licitación pública. 

En los últimos años ha habido ciertos cambios normativos que han podido transmitir la sensación de cierta inseguridad jurídica y el mercado piensa que puede ir a más si hay dificultades para formar Gobierno. Por eso, me sorprendería ver transacciones a corto plazo en sectores como la sanidad, las concesiones o el inmobiliario. En Reino Unido ya vimos que antes de las elecciones generales hubo un parón en las inversiones en capital riesgo”, añade el directivo de Carlyle.

El último problema al que debe dar respuesta el sector es qué pasará cuando el fondo de fondos del ICO invierta todo el dinero que tiene asignado. “El dinero público ha venido a cubrir el hueco dejado por el inversor institucional en capital riesgo que tradicionalmente hubo en España y que eran las cajas. Cuando se acabe el fondo del ICO será muy importante crear un marco regulatorio que incentive a los fondos de pensiones españoles y a las aseguradoras a invertir en private equity”, avisa José Luis Molina, socio de Altamar Capital Partners. El modus operandi del capital riesgo basado en rentabilizar la inversión en una compañía en muy poco tiempo hace que su actividad sea objeto de críticas desde algunos ámbitos. 

“Puede haber determinados casos en los que gracias a estos fondos se haya reflotado una compañía, sin embargo, creo que en líneas generales es una industria que plantea más problemas de los que soluciona. Hemos visto muchos casos de empresas adquiridas por capital riesgo que han sido esquilmadas al venderse sus activos más valiosos”, denuncia Jesús González, director de previsión social de UGT. “Otro riesgo es la despersonalización de las compañías. Los dueños tradicionales se las venden a unos fondos cuyos propietarios finales no están en España. Es un capital disperso que no tiene cara y ojos y que no está en el día a día de las empresas”, dice este experto. Desde el sector, sin embargo, tratan de quitarse esta imagen de tiburón financiero. 

“El capital riesgo es importante para la economía de un país por tres razones. En primer lugar, porque aporta financiación a las empresas y ofrece una ventana de liquidez para aquellos accionistas que quieran vender su participación. Además, aporta seriedad y profesionalización en la gestión de las compañías. Por último, hay que recordar que sin el apoyo del capital riesgo es prácticamente imposible que haya emprendedores que creen nuevas empresas”, argumenta Javier Ulecia. Además, el presidente de ASCRI recuerda que en España las empresas con presencia del capital riesgo en su capital –2.134 grupos, el 90% pymes–, emplean a más de 600.000 personas. “Hay un elemento diferenciador en España. Y es que la industria ha aprendido que no todas las empresas valen para el capital riesgo. Por eso creo que ahora se selecciona más y se eligen mejor aquellos proyectos donde el private equity pueda aportar algo más que dinero. ¿Qué más puede ofrecer? Profesionalización en la gestión, mejores prácticas corporativas, experiencia y una red internacional de contactos para hacer crecer a las compañías”, destaca Pablo Echart.

Las señales de recuperación del crecimiento en todas las economías avanzadas coexisten con unas condiciones financieras excepcionalmente laxas, propiciadoras de una menor aversión al riesgo en todo tipo de decisiones de inversión. Incluidas aquellas que por su propia naturaleza incorporan mas incertidumbre en sus resultados, como son las articuladas en torno al ”venture capital”, o capital riesgo. Se trata de proyectos de inversión que, al menos en su concepción mas característica, el denominado capital semilla, se dirige a financiar proyectos nuevos de empresas a las que se les supone un potencial de crecimiento de ingresos y beneficios superior al promedio (a cambio de un mayor riesgo de fracaso). 

Junto a esos proyectos en empresas jóvenes o recién nacidas, el capital riesgo se dirige también a la toma de participaciones en empresas ya establecidas, pero cuyos fundamentos valorativos despiertan el apetito inversor de particulares, familias o fondos de inversión, nacionales o extranjeros. En esa renovada avidez por asumir riesgo, el incentivo más poderoso radica en las muy bajas remuneraciones para activos con menor riesgo. La liquidez abundante busca opciones que mejoren una oferta de remuneración de los depósitos bancarios o de la deuda pública históricamente reducida. Los fondos de inversión en general forman parte de los beneficiarios. Según Inverco, el patrimonio de esas modalidades de inversión colectiva y las SICAV está en máximos históricos, con más de 366.000 millones.

Pero también se benefician aquellos otros fondos de respaldo menos popular que invierten en empresas en crecimiento. Han sido los de capital extranjero los que desde el inicio de la crisis han tratado de detectar oportunidades, gangas, ya sea en empresas jóvenes o maduras, aprovechando las dificultades derivadas de la sequía crediticia. El objetivo de ese tipo de fondos está claro: tras la inyección de recursos financieros, y eventualmente mejoras en la gestión y proyección comercial de las empresas, se espera multiplicar el dinero invertido. Y cuanto antes, mejor. 

Esa es la finalidad de los fondos de capital riesgo que en ocasiones encuentran la contrapartida deseada en unos accionistas dispuestos a ceder el control a cambio de buenas plusvalías. El desarrollo de este mercado ha venido impulsado por la constitución de fondos finalistas, que reciben recursos a todo tipo de inversores de cierta magnitud y que tienen asignado un propósito concreto, normalmente sectorial y con un plazo de desinversión igualmente definido, ya sea mediante la cesión a otros socios o a través de la salida a bolsa. Han sido ese tipo de fondos los que en mayor medida fundamentaron el dinamismo tecnológico y empresarial en las economías más avanzadas. Forma parte de esa diversificación institucional e instrumental de los sistemas financieros más desarrollados, a la que se tratan de acercar las iniciativas en torno a la Unión de los Mercados de Capitales, en la UE.

En España su desarrollo es limitado, en especial en las modalidades que invierten en las fases iniciales de la vida de una empresa. Por eso, todas las administraciones han tratado de fomentar su desarrollo, pero con resultados ciertamente muy limitados. La crisis ha contribuido a abaratar y definir algunas gangas en España al tiempo que los bajos rendimientos alternativos ha fomentado el renacimiento del sector, pero en empresas ya maduras, en la mayoría de los casos. A lo largo del año pasado esos fondos captaron más recursos para invertir que en los cinco años precedentes. El protagonismo que va a desempeñar el ICO en esa dinamización sería bueno que lo hiciera en proyectos verdaderamente asociados al aumento de la natalidad empresarial, a la innovación, y no tanto al intercambio de manos de empresas rebajadas.

La industria del capital riesgo en España


martes, 28 de abril de 2015

TEMA 6.- MACROECONOMÍA

Igual que la Microeconomía estudia el comportamiento de los agentes económicos individuales (familias y empresas) y de cada mercado, la Macroeconomía va a estudiar el comportamiento del sistema económico en su conjunto, es decir el comportamiento de las variables agregadas (macromagnitudes o agregados macroeconómicos: nivel general de precios, tasa de paro, consumo agregado), las relaciones entre ellas y su evolución temporal. 

Hay tres macromagnitudes importantes:

- La producción agregada, que va a dar lugar al crecimiento económico
- El nivel general de precios, que dará lugar al fenómeno de la inflación
- Y el nivel de empleo, que permitirá establecer el nivel de desempleo

Para medir la producción agregada utilizamos el PIB, que se define como el valor de mercado de todos los bienes y servicios finales producidos durante un período de tiempo (generalmente un año) en un determinado territorio (nacional, europeo, autonómico). Se valora a precios de mercado, ya que las distintas producciones de bienes y servicios finales deben sumarse en una unidad de cuenta común, denominada en unidades monetarias. Es una medida de la producción que tiene lugar en los mercados, si no pasa a los mercados no se incluye (producción doméstica, ocio, actividades ilegales, o economía sumergida).

Por otra parte, el PIB sólo incluye producciones de bienes y servicios finales, listos para su uso, no incluyendo bienes y servicios intermedios, que necesitan transformación para lograr el producto final; con objeto de evitar su doble contabilización. Esto da lugar a una nueva definición: suma de valores añadidos en cada etapa de producción. El valor añadido a su vez se define como la diferencia entre el valor de las ventas y el valor de los bienes intermedios:

                       Valor ventas    Valor prod. inter    Valor añadido
  Trigo                20                          0                             20
  Harina              40                        20                             20
  Pan mayor        80                        40                             40
  Pan menor       100                       80                             20
  Total                240                     100                           140

Asimismo, el PIB sólo incluye las producciones de un determinado año, si se vende en un año, el bien producido el año anterior, no computa para el PIB. 

También es conveniente precisar que se contabiliza la producción que ha tenido lugar en un determinado territorio (por ejemplo, un país), con independencia de la nacionalidad de los dueños de los factores productivos.

El PIB permite conocer la producción agregada de la economía y su evolución a lo largo del tiempo; sin embargo al comparar entre dos años surgen problemas debido a que las producciones se agregan utilizando los precios, por lo que una variación del PIB entre dos años puede deberse a dos factores:

- Han cambiado las producciones (cantidad) de los bienes y servicios
- Se han modificado los precios

Por lo que hay que hablar de PIB nominal y PIB real. 

El PIB nominal o a precios corrientes, es aquel que se calcula teniendo en cuenta las producciones del período a los precios del período. No permite analizar la variación de la producción, ya que los precios anuales suelen ser diferentes. Es igual a las producciones del período t valoradas según precios del período t. No permiten comparar las variaciones de producción de un año respecto a otro, ya que los precios cada año son distintos. 

El PIB real también denominado a precios constantes, se calcula tomando las producciones de cada anualidad valorándolas a un precio de un año denominado base, por lo que las variaciones del PIB se deben únicamente a las correspondientes a las cantidades. Es igual a las producciones del período t valoradas a precios de un año base, de tal manera que las variaciones del PIB en este caso, se debe a las variaciones en las producciones.

Por crecimiento económico se entiende el aumento de la producción agregada de una economía durante un período de tiempo, como hay que establecer comparaciones temporales, se utiliza el PIB real, midiéndose el crecimiento medio por la tasa de variación porcentual del PIB real:

            Tasa crecimiento t = (PIB t - PIB t-1) / PIB t - 1 . 100

Si la tasa de variación es positiva hablamos de crecimiento económico, si es negativa de decrecimiento, y si es nula de estancamiento. A lo largo del tiempo, la evolución del PIB presenta oscilaciones o fluctuaciones en torno a una tendencia. Las oscilaciones son fenómenos de corto - medio plazo y constituyen el ciclo económico, mientras que la tendencia refleja la capacidad de la economía para crecer a largo plazo.

El ciclo económico (oscilaciones a corto - medio plazo), puede venir explicado por una gran cantidad de factores, como:

         La política económica
         Shocks externos (cambios en variables del resto del mundo: precio del petróleo)
         Cambios en expectativas de los agentes

Dentro del ciclo económico hay períodos de crecimiento seguidos de otros de decrecimiento.

Los períodos de crecimiento se caracterizan por:

       Altos niveles de producción y empleo (bajos niveles de desempleo)
       Aceleración del crecimiento de precios

Los períodos de decrecimiento se caracterizan por:

       Desaceleración en el crecimiento de precios
       Bajos niveles de producción y empleo

Cuanto más se alargue un período de crecimiento, más alta será la inflación; y cuanto más se alargue el período de decrecimiento, más subirá el desempleo. Por ello, no es deseable el alargamiento de los períodos, por lo que las autoridades económicas deben tomar medidas para suavizar las oscilaciones, y estabilizar el ciclo, aplicando medidas de política monetaria y fiscal.

Por su parte, la tendencia muestra la capacidad de la economía para crecer a largo plazo. Los factores que provocan un crecimiento de la economía a largo pazo, son los mismos que determinan un desplazamiento de la frontera de posibilidades de la producción (aumento de los recursos productivos, o mejoras tecnológicas), ya que aumenta las posibilidades de producción de una economía, y por tanto las posibilidades de consumo y de bienestar, aplicando políticas para fomentar la inversión (formación del capital productivo), la formación de los trabajadores, y el progreso técnico (inversión en I+D).

Uno de los ámbitos de estudio de la Macroeconomía es la evolución del conjunto general de precios, sintetizando la información de subidas y bajadas de precios en un valor o indicador que se denomina índice de precios, que pueden construirse para valorar diferentes conjuntos significativos de precios que interesen económicamente, entre ellos el IPI o índice de precios industrial, el IPC o índice de precios de la cesta de consumo de un consumidor medio, o el deflactor del PIB que afecta al conjunto del PIB.

En el caso del deflactor del PIB se utiliza la siguiente fórmula:

                  PIB n / PIB r . 1000

Al dividir el PIB nominal entre el PIB real, las producciones son iguales, siendo los precios los que varían, por lo tanto la variación del deflactor del PIB se debe exclusivamente a variaciones en precios.

La tasa de variación del nivel general de precios del PIB es una medida de la inflación, y se calcula como la variación del deflactor del PIB de un año a otro:

                      (Def t   -   Def t - 1) / Def t - 1 . 100

Si la tasa de inflación es positiva, es decir suben los precios, decimos que la economía se sitúa en un período con inflación; mientras que si la tasa es negativa, es decir bajan los precios, hablamos de que la economía entra en un período de deflación.

La inflación representa un inconveniente para la evolución de la economía de un país, aunque si bien es cierto, que en ocasiones es conveniente un cierto nivel de inflación estable en el tiempo entre el 1 y el 2%, porque si hay algo peor que la inflación, es la deflación, que destruye empleo y provoca recesión económica.

Un alto nivel de inflación provoca una reducción del poder adquisitivo de las rentas nominales (con los mismos euros podemos comprar menos cantidad de bienes y servicios), distorsiona la asignación de recursos (atendería a criterios nominales vs eficiencia) y distorsiona la toma de decisiones de los agentes económicos (que se basan en expectativas). En general, la inflación se debe a un exceso de demanda (debido a una expansión de la demanda -deseo de gasto- o una contracción de la oferta).

El desempleo es una situación en la cual hay agentes económicos dispuestos a trabajar y no son contratados, por lo que para poder ser contabilizado como desempleado hay que poder y querer trabajar. La población que legalmente puede trabajar tiene que tener más de 16 años. Dentro de ella distinguimos a la población activa como aquella compuesta por los individuos que pueden y quieren trabajar ofertando sus servicios en el mercado de trabajo, por lo que dentro de la población activa tenemos población ocupada y población desempleada. La población inactiva por su parte es aquella que legalmente puede trabajar, pero no quiere, es decir no oferta sus servicios en el mercado de trabajo. Son importantes dos indicadores:

- La tasa de actividad, o relación entre la población activa y la población en
  edad de trabajar
- La tasa de desempleo o relación entre población desempleada y población activa

El desempleo constituye un problema económico de primera magnitud, porque la economía no utiliza plenamente sus recursos, por lo que no obtiene la máxima cantidad posible de bienes y servicios. Igualmente se restringe el acceso de la población desempleada por su menor disponibilidad de rentas a determinados bienes y servicios. Un elevado nivel de desempleo en un territorio puede provocar conflictividad social y política. Y además un elevado nivel de desempleo reduce la cantidad de ingresos impositivos, a la vez que incrementa el gasto público en prestaciones y subsidios, lo que genera una fuente de déficit público si los gastos fueran inferiores a los ingresos.

Dicho ésto, hay que pensar que siempre es posible cierto nivel de desempleo, ya que la gente tarda en encontrar un empleo, y las empresas en ajustar sus necesidades de mano de obra; pero el problema es el paro estructural de grandes dimensiones, que puede deberse a diversos factores, falta de flexibilidad del mercado laboral para adecuar la demanda de mano de obra por parte de las empresas a la oferta de trabajadores, o los excesivos costes laborales y despido, además de una formación inadecuada de base para incorporarse al mercado laboral los nuevos jóvenes.


EJERCICIOS TEMA 5


lunes, 13 de abril de 2015

TEMA 5.- EL MERCADO Y EL BIENESTAR. LAS EXTERNALIDADES.

El mercado competitivo constituye normalmente un buen mecanismo para organizar la actividad económica,

La Economía del Bienestar estudia como afecta la asignación de recursos al bienestar económico.

El excedente del consumidor y el excedente del productor son dos instrumentos de medida que se pueden utilizar para estudiar el bienestar de compradores y vendedores en un mercado.

El excedente del consumidor es la diferencia entre lo que se está dispuesto a pagar y lo que realmente se paga. Mide el beneficio o bienestar que alcanzan los compradores de un bien cuando participan en un mercado. Dada una cantidad cualquiera, el precio que viene dado por la curva de demanda, es decir la altura de dicha curva, muestra la disposición a pagar  de algún consumidor por esa unidad del bien. Por tanto, el excedente del consumidor gráficamente puede identificarse como el área situada entre la curva de demanda y el precio de mercado.


Debajo del excedente de consumidor (área triangular) hay una zona rectangular que representa la pérdida de bienestar, debida a que las unidades que inicialmente se compraban a un precio menor, ahora son más caras; y otra zona triangular que representa la pérdida de bienestar debido a que algunos consumidores dejan de comprar el bien porque ha subido de precio.

El excedente del productor es la cantidad de dinero que recibe un productor por un bien o servicio menos el coste de producirlo. Es una medida cuantitativa del beneficio o bienestar que alcanzan los vendedores de un bien cuando participan en un mercado. Dada una cantidad cualquiera, el precio viene dado por la curva de oferta, es decir la altura de dicha curva, muestra el coste que supone para un vendedor ofrecer el bien o servicio. Pos tanto, el área situado debajo del precio y encima de la curva de oferta mide gráficamente el excedente del productor en un mercado.

Encima del excedente (área triangular) hay una zona rectangular que representa la ganancia del bienestar debida a las unidades que antes se vendían a un precio menor, ahora se venden a un precio superior; y un área triangular que representa la ganancia del bienestar debida a que se ofrecen más unidades a la venta porque el bien ha subido de precio.

El excedente total es la suma del excedente del consumidor y el excedente del productor, y es un indicador del bienestar de una economía.

Excedente consumidores = Valor compradores - Cantidad pagada por consumidores
Excedente productores = Cantidad recibida vendedores - Coste para vendedores
Excedente total = Valor compradores - Coste vendedores

Una asignación eficiente es la asignación de los recursos que maximiza el excedente total que reciben todos los miembros de la sociedad. El equilibrio competitivo de un mercado es eficiente porque maximiza el excedente total. Gráficamente dicho excedente se representa como el área entre la curva de demanda y la curva de oferta. Dicha área puede interpretarse como la suma del excedente del consumidor y del excedente del productor, o bien como la diferencia que tiene el valor del bien para los compradores y el coste de producirlo.

El excedente total es máximo en el equilibrio competitivo del mercado; si se asignan menos recursos a la producción de un bien, se dejan de intercambiar unidades, cuyo valor es menor que su coste, por lo que hay una pérdida de eficiencia. Si se asignan más recursos a la producción de un bien, se intercambian unidades cuyo valor es menor que su coste, por lo que el excedente total se reduciría.

Además el funcionamiento competitivo del mercado permite garantizar que el consumo del bien se asigna a aquellos individuos que le conceder un valor mayor; del mismo modo el bien lo producen las empresas que son capaces de hacerlo con el menor coste posible.

La eficiencia del libre mercado deja de ser cierta cuando existen fallos de mercado; esto es cuando los mercados no son perfectamente competitivos (existe poder de mercado y las empresas no son precioaceptantes), o cuando las decisiones de compradores o vendedores se ven afectadas por otros compradores y vendedores (externalidades).

Hay una externalidad cuando un agente económico realiza una actividad que influye en el bienestar de otro, y sin embargo ni uno paga, ni el otro recibe compensación alguna por ese efecto. La influencia puede ser beneficiosa -externalidad positiva- o perjudicial -externalidad negativa-. El equilibrio de mercado no es eficiente cuando hay una externalidad (fallo de mercado), por ejemplo un hotel junto a una fábrica, los ruidos y gases de los automóviles, la restauración de los cascos históricos, o las actividades de I+D+i.

La consecuencia de la externalidad negativa es que el coste que tiene para la sociedad la producción del bien que la genera es mayor que el coste para sus productores, es decir el coste social es mayor que el coste privado.


La externalidad negativa lleva a los mercados a producir una cantidad mayor que la socialmente deseable. El equilibrio competitivo de mercado no es el óptimo (no es eficiente), porque no refleja todos los costes que implica la producción de un bien.

Una posibilidad para obtener un nivel de producción eficiente es que el Estado grave con un impuesto por unidad vendida la producción de los bienes que generan externalidades negativas, lo cual internaliza la externalidad.

También hay externalidades positivas, actividades que generan beneficios a terceros, como la educación, en estos casos la curva de demanda no refleja el valor social del bien. El valor social es mayor que el valor privado. La curva de valor social está por encima de la curva de demanda privada. La cantidad socialmente óptima es mayor que la que resulta del mercado privado. Para corregir este fallo de mercado. el Gobierno puede internalizar la externalidad subvencionando a los productores que generan un bien con externalidad positiva.


Hay una serie de medidas para resolver  las externalidades:

- Soluciones morales
- Soluciones privadas (problema: costes de transacción)
      * Códigos morales
      * Normas legales (con sanciones)
      * Integración de negocios (hotel y discoteca)
      * Teorema de Coase (negociación entre agentes privados acordando
          mejoras para todos)
- Soluciones públicas
      * Regulación (limitación actividad molesta)
      * Impuestos y subvenciones (los impuestos pigouvianos ponen precio al derecho
         a contaminar, incentivando la corrección de la externalidad negativa).
      * Permisos de contaminación (derechos de emisiones)


miércoles, 25 de marzo de 2015

EJERCICIOS TEMA 4

1.- Las curvas de demanda y oferta del bien X vienen dadas por Qd = 6000 - 1000 Px y Qs = 2000 Px, respectivamente. El Gobierno considera que el precio de equilibrio es demasiado alto y decide intervenir para reducirlo a la mitad. Tiene dos posibilidades: establecer un precio máximo o conceder a los productores una subvención por unidad vendida.

a) Calcule el precio y la cantidad intercambiada en el mercado sin intervención y con cada una de las dos medidas de intervención gubernamental. Represente las tres situaciones en un mismo gráfico.

b) Calcula la cuantía de la subvención, la expresión matemática de la nueva curva de oferta, así como el porcentaje de la subvención que repercute sobre los consumidores y el porcentaje que repercute sobre los productores.

c) Explique qué medida conviene más a los consumidores y qué medida conviene más a los productores.

d) Calcule el coste para el Gobierno de ambas medidas.

6000 - 1000 Px = 2000 Px   Px = 2    Qs = 4000
Reducción precio a mitad Px = 1, exceso de demanda, intercambios en situación de equilibrio
Qs (para Px = 1) = 2000
Precio máximo reduce cantidad intercambiada y precio intercambio
Subvención por unidad vendida desplazamiento vertical curva oferta
Qd (Px = 1) = 6000 - 1000 . 1 = 5000
Subvención reduce precio equilibrio e incrementa cantidad intercambiada
Qs = 2000 Px     Px = 1/2000 Qx - S     1 = 5000/2000 - S     S = 1,5
Nueva curva de oferta  Px = 1/2000 Qx - 1,5
Porcentaje subvención que repercute sobre consumidores  s% = (P*x - Px) / S = (2 - 1) / 1,5 = 67%
Porcentaje subvención que repercute sobre productores 100 - 67 = 33%

A consumidores les interesa más la subvención, porque aunque con el precio máximo y la subvención, el precio de equilibrio se reduce a la mitad, con la subvención pueden comprar mayor cantidad del bien.  5000 > 2000

A productores:
I = p . Q = 2 . 4000 = 8000          1 . 2000 = 2000          (1+1,5) . 5000 = 12500
Les interesa más la subvención por unidad

Al Gobierno
1,5 . 5000 = 7500       Precio máximo = coste 0 (no gasto monetario imposición)


2.- En el mercado de bebidas energéticas existen 250 consumidores idénticos y 100 productores idénticos.  qd = 2 - Px/25    qs = (10 + Px)/10 son las respectivas curvas de demanda y ofertas individuales.

a) Suponga que el Gobierno se propone como objetivo reducir el consumo de este tipo de bebidas mediante el establecimiento de un impuesto de 10 euros por cada envase vendido. Indique el efecto que tendrá dicho impuesto sobre el equilibrio de mercado.

b) Determine el reparto del impuesto entre consumidores y productores.

c) Considere que el Gobierno opta por imponer un precio mínimo. Calcule el valor del precio mínimo, para que partiendo del equilibrio inicial, la reducción en la cantidad intercambiada sea la misma que en el apartado a.

d) Calcule la recaudación que obtendría el Gobierno con el establecimiento del impuesto. Así mismo obtenga el coste que le supondría el imponer el precio mínimo si se compromete a comprar el excedente que se genera.

Qd = n.qd = 250 . (2 - (Px/25)) = 500 - 10 Px
Qs = n.qs = 100 . ((10+Px)/10) = 100 + 10 Px
500 - 10 Px = 100 + 10 Px         Px = 20     Qx = 300

50
25
20
        100  250  300  350  500

Px = (Qs - 100)/10 = Qs/10 - 10
Px + t = Qx/10 - 10 + 10 = Qx/10
Qd = 500 - 10 Px            Px = 50 - Qx/10
50 - Qx/10 = Qx/10      Qx = 250       Px = 25
Impuesto origina incremento precio equilibrio (menor cuantía que valor impuesto) y una reducción de la cantidad de equilibrio, reduciéndose el consumo de bebidas.

Sobre consumidores recae  t = (25 - 20)/10 . 100  = 50%
Sobre productores recae el otro 50%

Precio mínimo = 25 ... desequilibrio ... exceso de oferta 100 unidades
Cantidad que se quiere vender mayor que la que se quiere comprar
Lado corto mercado (demanda) determina cantidad intercambiada
Qs = 100 + 10.25 = 350
Qd = 500 - 10.25 = 250
Exceso de oferta de 100 unidades

Recaudación = R = Qd . t = 250. 10 = 2500
Coste = precio mínimo . exceso de oferta = 25 . 100 = 2500
Mismo coste con ambas políticas

3.- Sean Qs= 100000/3 Px y Qd = 300000 - 1000/3 Px las curvas de oferta y demanda de un bien X.

a) El Gobierno considera que el consumo de ese bien es excesivo y pretende reducirlo en 1/3 parte. Para ello decide gravar la producción del bien con un impuesto por unidad vendida (t). Calcule a cuanto debe ascender t para lograr el objetivo.

b) Calcule la expresión matemática de la nueva curva de oferta tras el establecimiento del impuesto y represente gráficamente la situación antes y después del impuesto.

c) Calcule qué porcentaje del impuesto repercute sobre los consumidores y sobre los productores?

Qs = Qd     300000 - 1000/3 Px = 1000/3 Px            Px = 4,5    Qx = 150000
Q`x = Qx - 1/3 Qx = 2/3 Qx = 2/3 . 150000 = 100000
100000 = 300000 - 1000/3 Px                 Px = 6
Qs = 100000/3 Px              Px = 3/100000 Qx
P`x = 3/100000 Qx + t
P`x = 3/100000 Q`x + t             6 = 3/100000 . 100000 + t     t = 3
P`x = 3/100000 Qx + 3


9
6
4,5
3
           100000    150000    300000

Sobre consumidores  tc = (P`x - Px)/t . 100 = (6-4,5)/3 . 100 = 50%
Sobre productores tp = 50% y además lo paga a Hacienda

lunes, 16 de marzo de 2015

TEMA 4.- POLÍTICA ECONÓMICA. IMPUESTOS Y SUBVENCIONES

Vamos a ver tres cuestiones esenciales en relación a la Política Económica:

- Controles de precios
- Impuestos por unidad
- Subvenciones por unidad

En cuanto a controles de precios, hablemos del precio máximo como aquel precio legal más alto al que puede venderse un bien (para que sea efectivo, debe ser menor que el precio de equilibrio). Por su parte, precio mínimo es el precio legal más bajo al que puede venderse un bien (para que sea efectivo debe ser mayor que el precio de equilibrio). 


El precio máximo efectivo produce escasez o exceso de demanda, porque Qd > Qs. Un precio máximo efectivo implica:

- Un descenso del precio del bien
- Una reducción de la cantidad intercambiada (coincide con la cantidad ofrecida a ese precio)
- Un exceso de demanda o escasez del bien, que supone la necesidad de decidir como asignar el bien (escaso) entre los consumidores (colas, sorteo).

El precio mínimo efectivo produce exceso de oferta, porque Qs > Qd. Un precio mínimo efectivo implica:

-  Un aumento del precio del bien
-  Una reducción de la cantidad intercambiada, que coincide con la cantidad demandada a ese precio
-  Un exceso de oferta o excedente del bien

Los impuestos pueden ser directos o indirectos. Pueden expresarse bien advalorem o bien mediante cuantía fija. Las finalidades de los impuestos son:

-  Financiar bienes y servicios públicos
-  Redistribuir la riqueza
-  Desincentivar determinados consumos

En cuanto a los impuestos por unidad o indirectos se puede considerar que no hay impuestos sobre los compradores o sobre los vendedores, sino que gravan las transacciones: Pd = Ps + t

En cuanto a la incidencia, la manera en que se reparte la carga de un impuesto entre los participantes en el mercado (productores y consumidores).

El impuesto = t euros por unidad

Sin impuesto, el precio que paga el consumidor es el mismo que percibe el productor. Con impuesto, el precio que paga el consumidor es diferente al que percibe el productor:

Pd = Ps + t                       Ps = Pd - t

Si se opera con Pd se está desplazando la demanda hacia abajo. Si se opera con Ps se está desplazando la oferta hacia arriba. El reparto de la carga del impuesto, es decir su incidencia, depende de las elasticidades de las curvas de oferta y demanda.


La incidencia del impuesto, podemos tener una oferta elástica y una demanda inelástica, que se representaría por una curva de demanda de elevada pendiente y dos curvas de oferta, una por encima del precio de equilibrio (Pd) y otra por debajo (Ps), siendo la diferencia entre el punto de corte de Ps y Pd con las curvas de oferta y demanda Qs1 y Qs2 y Qd el impuesto t.

Por su parte, la representación de una oferta inelástica y una demanda elástica, se representa por una curva de demanda Qd de pendiente escasa y dos curvas de oferta.

La carga de un impuesto recae más en la parte de mercado que es menos elástica o que es más inelástica:

(Pd - P*)/t es la carga que recae sobre el consumidor.

(P* - Ps)/t es la carga que recae sobre el productor.

Aunque podemos encontrarnos con subvenciones de diferente tipología, vamos a estudiar aquellas que son equivalentes a un impuesto indirecto de cuantía fija, pero de signo negativo:

Pd = Ps - S

Como en el caso de los impuestos no es correcto atribuir la subvención al comprador o al vendedor, sino que recae en la transacción. Sin subvención el precio que paga el consumidor es el mismo que recibe el productor. Con subvención no coinciden los precios pagados por el consumidor y el recibido por el productor; si se opera con Pd desplazamos la demanda hacia arriba (dos curvas de demanda), mientras que si operamos con Ps desplazamos la oferta hacia abajo (dos curvas de oferta).

Pd = Ps - S             Ps = Pd + S


El reparto de beneficios de la subvención depende de las elasticidades de las curvas de oferta y demanda, de tal manera que el beneficio de la subvención repercute más a la parte del mercado menos elástica o más inelástica:

(Ps - P*)/S es el beneficio para el productor.

(P*-Pd)/S es el beneficio para el consumidor.

La incidencia de la subvención cuando la oferta es elástica y la demanda inelástica, se representa por una curva de demanda con una elevada pendiente,  y dos curvas de oferta, una que pasa por P* y Ps, y la otra por Pd. La diferencia entre el punto de corte entre Ps y Qs1, y Pd y Qs2 es la subvención. Cuando la oferta es inelástica y la demanda elástica, la pendiente de la curva de demanda es más suave, pasa por P* y Ps, y la diferencia entre el punto de corte de Qd y Qs1 (punto corte Ps con Qs1) y Qd y Qs2 (punto corte Pd con Qs2) es la cuantía de la subvención.